Contenido de esta nota
La transparencia informativa de las emisoras es uno de los pilares que vuelven confiable al mercado de capitales como sistema justo. Una educación financiera que no incluya la comprensión de este deber deja un vacío enorme en la idea del lector sobre cómo se preserva realmente la integridad del mercado.
Una emisora es una empresa que emitió valores —como acciones— y los registró para su negociación pública en el mercado. Al listar sus valores, la emisora asume una serie de obligaciones, entre ellas la de informar al público, en tiempo y forma, toda información relevante.
Por qué la transparencia no es una opción sino una obligación
Cuando las acciones de una empresa se negocian públicamente, la comunidad se convierte en propietaria de una parte de esa empresa. Esta situación genera en la empresa el deber de informar a sus propietarios sobre todo aquello que pueda afectar el valor de su participación. Sin esta obligación, la asimetría de información entre la gestión y los accionistas minoristas podría crear condiciones injustas.
Las bases legales del deber de transparencia de las emisoras
El régimen de transparencia informativa de las emisoras está regulado, en lo esencial, por la Ley 26.831 de Mercado de Capitales y se complementa con las Normas de la CNV (texto ordenado), que detallan los tipos, los formatos y los plazos de presentación de la información.
El principio que fundamenta estas disposiciones es que un mercado de capitales saludable requiere información exacta, oportuna y en igualdad de condiciones para todos los participantes. Cuando todos acceden a la misma información, las decisiones de las distintas partes se basan en hechos similares y no en la ventaja informativa de unos pocos.
Los tipos de informes y la definición de hecho relevante
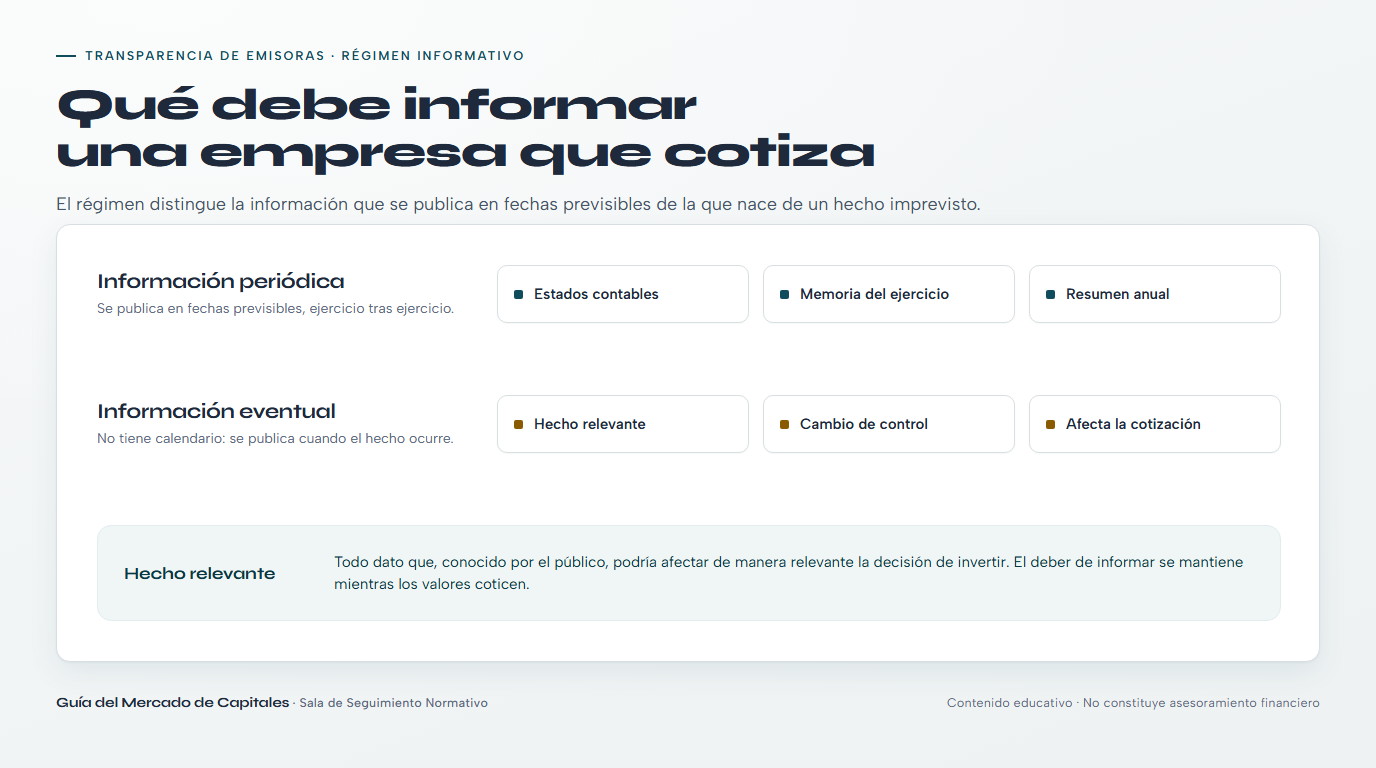
La información periódica es la que la emisora presenta según el cronograma establecido por la normativa. Los casos más habituales son los estados contables anuales con dictamen de auditor externo y los estados contables de períodos intermedios. La información periódica ofrece una imagen completa de la situación financiera y del desempeño operativo de la emisora en el período informado.
La información eventual es la que se comunica cuando ocurre un hecho o una situación relevante aún no divulgada. La emisora no puede esperar al próximo informe periódico para revelar información importante de este tipo: está obligada a difundirla de inmediato, desde el momento en que la gestión toma conocimiento.
Se entiende por hecho relevante toda información capaz de influir significativamente en la cotización de los valores o en las decisiones de sus titulares. Suelen considerarse relevantes, entre otros, los cambios significativos en la conducción de la empresa, las adquisiciones o ventas de activos de gran magnitud, los cambios en la situación legal de la sociedad o los acontecimientos extraordinarios que afectan la marcha del negocio. Determinar si una información es relevante exige un análisis caso por caso conforme a la definición regulatoria vigente.
Nota educativa: las explicaciones de esta nota son generales y buscan ofrecer una comprensión básica. Quien necesite una interpretación regulatoria específica debería consultar directamente las normas oficiales de la CNV. Esta nota no constituye consejo de inversión ni asesoramiento legal.
El rol de la transparencia en la protección del interés público
La transparencia informativa protege al público de varias maneras interconectadas. Primero, reduce la asimetría entre los informados —como la gestión y el accionista controlante— y los accionistas minoristas. Cuando la información importante debe divulgarse públicamente, nadie puede aprovecharla en silencio antes de que el público la conozca.
Segundo, esta obligación impulsa a las emisoras a mantener una mejor gobernanza. Saber que la situación financiera y los hechos importantes deben informarse con transparencia genera en la gestión una presión para operar con responsabilidad.
Tercero, la disponibilidad de informes públicos da a quien quiere aprender sobre una emisora un acceso directo a la información primaria, sin depender solo de resúmenes o interpretaciones de terceros. Esta es una base importante para una educación financiera saludable.
Cómo consultar los informes de transparencia de las emisoras por su cuenta
Todos los informes de transparencia que las emisoras presentan están disponibles para el público. La CNV cuenta con la Autopista de la Información Financiera (AIF), el sistema de divulgación pública donde se publican los informes de las emisoras, incluidos los estados contables periódicos y los hechos relevantes.
BYMA también publica en su sitio la información societaria y los avisos que las emisoras cursan al mercado. A través de estos sistemas, usted puede leer los estados contables, la información eventual y otros documentos presentados por las emisoras directamente desde la fuente primaria.
La capacidad de consultar y leer estos informes por cuenta propia es una de las habilidades importantes de la educación financiera que no depende de la interpretación ajena.
La transparencia como base de la confianza del mercado
Sin una transparencia informativa estructurada y obligatoria, el mercado de capitales no podría funcionar con justicia. La confianza del público se construye en buena medida sobre la certeza de que la información que circula puede verificarse en fuentes oficiales y no es un simple rumor de origen desconocido.
Comprender el régimen de transparencia ayuda a distinguir qué información puede rastrearse hasta su fuente y cuál no: una distinción fundamental en una época de información veloz.
Continúe explorando las normas
La transparencia informativa es uno de los varios temas importantes de la educación financiera. Encuentre otras notas en nuestra página de seguimiento normativo.